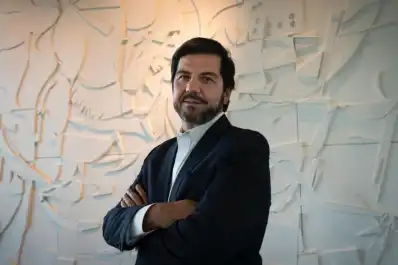
El economista Eduardo Robinson pidió cautela antes de hablar de recesión: “Hay que esperar los números del próximo trimestre”

Resumen para apurados
- El economista Eduardo Robinson afirmó que es prematuro declarar una recesión en Argentina, ya que se deben esperar las cifras del próximo trimestre para confirmarlo técnicamente.
- El análisis surge ante un enfriamiento heterogéneo de la actividad, con debilidad en el consumo, mora crediticia y revisiones a la baja en proyecciones de consultoras y bancos.
- El desafío radicará en sostener el superávit fiscal mientras se reactivan el crédito y la inversión, condicionados por la volatilidad política y el complejo frente externo.
La economía argentina atraviesa un escenario de enfriamiento y con sectores que todavía no logran recuperar el ritmo de actividad. Sin embargo, hablar técnicamente de una recesión, todavía sería prematuro. Así lo sostuvo el economista Eduardo Robinson, quien, en diálogo con LA GACETA, planteó que será necesario esperar los datos del próximo trimestre para determinar si el país acumula una caída suficiente de la actividad como para encuadrar el escenario en un proceso recesivo.
“Claramente es prematuro hablar de que la economía argentina está en un proceso de recesión. Todavía faltan los números y me parece que tenemos que ser muy prudentes”, afirmó al analizar la situación económica.
El economista explicó que uno de los principales elementos a tener en cuenta es la evolución trimestral de la actividad. Según señaló, para hablar técnicamente de una recesión se requiere acumular al menos dos trimestres consecutivos de caída. “Creo que habrá que esperar para detectar, en todo caso, si técnicamente la economía argentina está en una recesión”, sostuvo.
Robinson remarcó que el comportamiento de la economía argentina no es uniforme. Mientras algunas actividades muestran mayor dinamismo, otras permanecen rezagadas y todavía no consiguen repuntar.
“Tenemos que tener en cuenta que el crecimiento macroeconómico en la Argentina se viene dando con una gran heterogeneidad. Hay sectores que son más dinámicos y otros sectores que vienen bastante más rezagados”, explicó.
En ese contexto, señaló que más allá de la discusión sobre si existe o no una recesión, sí puede observarse un proceso de “cierta estabilidad” o “cierto amesetamiento” en algunos sectores.
Para Robinson, uno de los puntos centrales para revertir ese escenario es la recuperación del crédito. También puso el foco en el consumo, que continúa mostrando debilidad. En particular, mencionó una caída del 1,1% en el consumo masivo, aunque aclaró que dentro de ese indicador existen diferentes comportamientos.
El riesgo país y el factor político
Otro de los aspectos que analizó fue la evolución del riesgo país. Robinson lo definió como un indicador que funciona como un “termómetro” de la confianza que genera la economía argentina entre los compradores de bonos. En su análisis, la suba del indicador también debe ser observada en un contexto en el que comenzaron a aparecer mayores movimientos en el escenario político argentino.
“El tablero político argentino empezó a moverse y esto no le hace bien a la economía, precisamente por las expectativas que se van generando y las dudas que empiezan a surgir entre los compradores de bonos”, afirmó. De todos modos, el economista aclaró que no resulta sencillo determinar cuánto de esos movimientos responde exclusivamente a factores políticos y cuánto a cuestiones económicas.
Menores expectativas de crecimiento
Robinson también se refirió a la revisión a la baja de las proyecciones de crecimiento para la Argentina. Explicó que no se trata solamente de una corrección realizada por JPMorgan, sino que también organismos internacionales y las propias expectativas relevadas por el Banco Central han ajustado sus previsiones.
Según explicó, las proyecciones se modifican de acuerdo con la evolución de la actividad y con factores como la falta de recuperación del crédito, el aumento de la morosidad, la inflación y la escasa generación de empleo formal privado.
“Durante la primera parte del año no ha podido recuperar el crédito”, señaló Robinson. Y agregó que también aumentó la mora, es decir, el atraso en los pagos de muchas personas con los bancos. A esto sumó una inflación que, según su análisis, continúa siendo elevada en relación con la evolución de los salarios y una economía que todavía no consiguió generar suficiente empleo en el sector privado formal.
Sin embargo, pidió evitar lecturas excesivamente negativas. “No caigamos en el dramatismo. Creo que tenemos que ser muy cautos en esto”, planteó.

Inflación y actividad pueden moverse en sentidos diferentes
El economista también explicó que una desaceleración de la inflación puede convivir con un enfriamiento de la actividad económica. Son fenómenos que, según señaló, pueden presentarse simultáneamente.
Robinson advirtió que la Argentina arrastra desde hace años una combinación particularmente compleja: estancamiento e inflación. “La peor combinación es la que nosotros hemos tenido durante muchos años y, en cierta medida, estamos teniendo todavía, que es estancamiento con inflación, es decir, estanflación”.
En ese sentido, sostuvo que la economía argentina prácticamente no creció durante las últimas dos décadas en relación con el aumento de la población y remarcó que la inflación continúa siendo un problema estructural.
Para Robinson, una de las dificultades actuales es la persistencia de la llamada inflación inercial. “Estamos en una economía altamente indexada, donde el Gobierno no logra quebrar esto que se llama la inflación inercial”.
El desafío de volver a crecer
De cara a los próximos meses, Robinson ubicó el desafío en encontrar un equilibrio entre la continuidad del superávit fiscal y la necesidad de recuperar el crédito, la confianza y la actividad económica.
También señaló que el contexto internacional puede tener un impacto importante sobre la Argentina, debido a la vulnerabilidad de la economía local frente a los cambios externos.
“Argentina no es una economía aislada”, remarcó, al referirse a la evolución de las tasas de interés en Estados Unidos, el precio del petróleo y las presiones inflacionarias internacionales.