
Resumen para apurados
- Flávio Bolsonaro y Lula da Silva disputarán la presidencia de Brasil en el balotaje del 25 de octubre, tras una primera vuelta que no definió el rumbo económico del país.
- La elección enfrenta dos planes fiscales: el recorte acelerado y privatizaciones de Bolsonaro frente al ajuste gradual y sostenimiento del gasto social que propone Lula.
- La definición afectará a la economía argentina según la demanda bilateral, la cotización del real y las futuras posturas comerciales dentro del Mercosur.
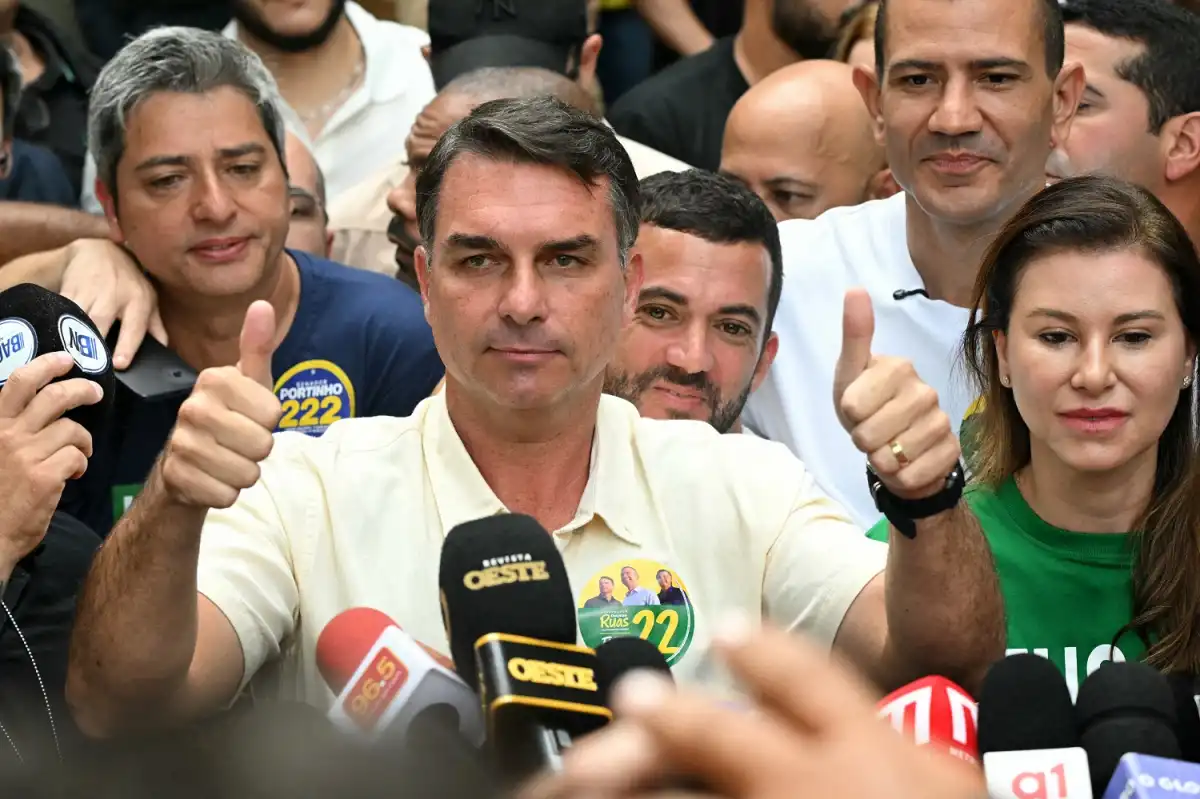
Brasil ya definió a los dos candidatos que competirán por la Presidencia en el balotaje del 25 de octubre: Flávio Bolsonaro se impuso en la primera vuelta, pero no logró evitar una segunda instancia frente al actual mandatario, Luiz Inácio Lula da Silva.
Más allá del resultado electoral definitivo, la disputa abrió dos escenarios económicos diferentes. Bolsonaro plantea una consolidación fiscal más gradual, con mayor respaldo al gasto social y la inversión pública, mientras que su rival propone una corrección más acelerada del gasto, con restricciones a las erogaciones, privatizaciones y una reducción de la estructura estatal.
La definición tendrá consecuencias que exceden las fronteras de Brasil. Por el nivel de integración entre ambas economías, el rumbo que adopte el próximo gobierno brasileño puede repercutir sobre la actividad, las tasas de interés y el valor del real, tres variables con impacto directo sobre el comercio y la competitividad argentinos.
Federico Vaccarezza, especialista en economía internacional y relaciones Brasil-Argentina, resumió la importancia del proceso electoral: “Lo que decidan en Brasilia y San Pablo tiene implicancias directas para Buenos Aires”. En ese sentido, advirtió que, en un escenario de mayor fragilidad local, “lo último que necesita la economía argentina es un frenazo de la economía brasileña”.
Una economía que ya muestra señales de desaceleración
Brasil llega al balotaje con una economía todavía en expansión, aunque con señales de moderación. El PBI creció 0,5% en el segundo trimestre respecto del primero y avanzó 2% interanual. A su vez, el IBC-Br, indicador mensual elaborado por el Banco Central de Brasil y utilizado como referencia para seguir la actividad, retrocedió en junio y julio, lo que reflejó un menor dinamismo respecto del comienzo del año.
De cara a 2027, Gustavo Pérego, director de Abeceb, anticipó que “en cualquiera de los dos casos, la economía brasileña se enfriará”, aunque la intensidad de esa desaceleración dependerá del resultado electoral.
Con Lula, el ajuste sería más gradual y permitiría sostener en mayor medida la demanda. Con Bolsonaro, en cambio, el enfriamiento podría ser más pronunciado durante el primer año, aunque una implementación exitosa de su programa podría generar una recuperación más rápida.
Joao Alfredo Nyegray, especialista en negocios internacionales de la Pontificia Universidad Católica de Paraná, planteó un escenario similar. Según su análisis, la continuidad de las transferencias y la inversión pública bajo Lula podría apuntalar la actividad en el corto plazo, aunque ese impulso encontraría límites si la economía opera con poca capacidad ociosa.
Con Bolsonaro, por el contrario, una corrección más rápida del gasto implicaría inicialmente una menor expansión de la demanda pública.
A este escenario se suman las condiciones monetarias. Vaccarezza señaló que la política restrictiva del Banco Central contribuye a contener la inflación, pero también “ralentiza el crecimiento”.
Tasas altas, inflación y presión sobre el real
La desaceleración de la actividad convive con una política monetaria todavía restrictiva. La tasa Selic se ubica en 13,75%, mientras que el índice oficial de precios al consumidor acumuló una variación interanual de 4,22% en agosto. El IPCA-15, medición adelantada de la inflación, alcanzó 4,47% en septiembre.
Para Vaccarezza, la diferencia entre las tasas de interés y la inflación mantiene el atractivo del *carry trade* y favorece los flujos de capital, aunque al mismo tiempo encarece el financiamiento y contribuye a enfriar la actividad.
Abeceb proyecta para fines de 2027 una inflación del 4%, una Selic de 11,75% y un real en torno de R$5,23 por dólar. Sin embargo, Pérego advierte que ese escenario dependerá de la credibilidad fiscal del próximo gobierno.
Una continuidad de Lula sin señales convincentes en materia fiscal podría presionar al real y limitar el margen para reducir las tasas. Con Bolsonaro, en cambio, un programa considerado creíble podría generar inicialmente el efecto contrario.
Nyegray, de todos modos, advierte que la evolución del real no dependerá exclusivamente del resultado electoral. También estarán en juego el riesgo fiscal, los flujos de capital, la política monetaria de Estados Unidos, el comportamiento de las materias primas y el contexto internacional.
Por eso, la elección puede modificar las expectativas del mercado, pero no determinar por sí sola la trayectoria de la moneda.
Dos caminos para la política fiscal
La principal diferencia entre ambos candidatos aparece en el frente fiscal.
Según Nyegray, Lula buscaría una consolidación gradual, con preservación de los programas sociales y la inversión pública, y mayor énfasis en los ingresos y en la revisión de beneficios tributarios. El riesgo de ese esquema, advierte el especialista, es que permita aliviar las cuentas públicas sin resolver el crecimiento estructural del gasto.
Bolsonaro, en cambio, plantea una regla fiscal vinculada a la relación deuda/PBI, mayores restricciones al gasto, privatizaciones y una reducción de la estructura estatal.
Pero ese programa también enfrenta desafíos. Nyegray advierte que un ajuste de esa magnitud solo sería sostenible si alcanza a los gastos obligatorios, los subsidios y los privilegios, además de contar con respaldo parlamentario.
En definitiva, la elección no enfrenta dos modelos completamente opuestos, sino dos velocidades y mecanismos diferentes para avanzar hacia la consolidación fiscal. La diferencia estará en la capacidad del próximo gobierno para convertir sus propuestas en medidas concretas.
El impacto sobre la Argentina: crecimiento y tipo de cambio
Para la Argentina, el nombre del próximo presidente brasileño será menos determinante que la evolución de dos variables: el nivel de actividad y el tipo de cambio real bilateral.
“El dilema para la Argentina está en si Brasil crece o no y si devalúa o no”, resumió Vaccarezza.
El primer canal de impacto será la demanda brasileña. Si la economía vecina se desacelera, también puede reducirse su capacidad de compra de productos argentinos, con especial impacto en sectores estrechamente integrados, como los automóviles, el acero y el trigo.
El segundo factor será el tipo de cambio. Pérego señaló que el real bilateral será una de las variables más sensibles para la economía argentina. Un real más débil abarata los automóviles y otros bienes industriales brasileños y, al mismo tiempo, encarece relativamente las pick-ups argentinas en su principal mercado externo.
Una apreciación de la moneda brasileña tendría el efecto contrario y mejoraría la competitividad relativa de la producción argentina.
Sin embargo, ambos factores pueden moverse en sentidos opuestos. Un Brasil con una demanda interna más fuerte puede favorecer las exportaciones argentinas incluso con un real menos competitivo. A la inversa, una moneda brasileña más fuerte puede beneficiar a la industria argentina, pero aportar poco si la actividad económica pierde dinamismo y cae el volumen de compras.
Para las empresas argentinas, por lo tanto, el resultado electoral no plantea un escenario binario, sino una combinación de riesgos y oportunidades.
Comercio e inversiones: qué puede cambiar
El resultado electoral puede modificar algunas prioridades de la relación bilateral, aunque difícilmente altere la fuerte interdependencia productiva entre ambos países.
Según Nyegray, las diferencias podrían aparecer especialmente en la eliminación de barreras, la simplificación aduanera y la negociación de acuerdos sectoriales. Los cambios tendrían impacto directo sobre las industrias más integradas.
La industria automotriz ocupa un lugar central. Pérego señaló que el complejo representa cerca del 40% del intercambio bilateral, por lo que una eventual revisión de las reglas comerciales tendría consecuencias relevantes para ambos mercados.
Además, el próximo gobierno deberá definir qué ocurrirá después de julio de 2029, cuando el ACE 14 prevé avanzar hacia el libre comercio pleno.
Lula tendería a preservar un esquema más administrado, mientras que Bolsonaro podría mostrarse más receptivo a una apertura comercial que aumentaría la competencia y dejaría más expuesto al sector autopartista argentino.
En materia de inversiones, el resultado electoral tendría un efecto más acotado. Nyegray y Pérego coinciden en que las empresas brasileñas continuarán evaluando principalmente las condiciones económicas argentinas: estabilidad cambiaria, acceso al mercado de cambios, incentivos y seguridad contractual.
Una mayor afinidad política podría facilitar proyectos en sectores como energía, gas, logística e infraestructura, pero no reemplazaría las condiciones económicas necesarias para que esas inversiones finalmente se concreten.
Lula o Bolsonaro: qué puede pasar con el Mercosur
Las diferencias entre ambos candidatos son más evidentes en el plano político.
Con Lula, Pérego prevé la continuidad de una relación presidencial distante con Javier Milei y una agenda bilateral canalizada principalmente a través de equipos técnicos. Con Bolsonaro, en cambio, existiría una mayor afinidad ideológica y coincidencias en materia de apertura económica y alineamiento con Estados Unidos.
Esa cercanía, sin embargo, no garantiza por sí sola un aumento del comercio. Nyegray advierte que la afinidad política no asegura una mayor integración económica, del mismo modo que las diferencias políticas tampoco eliminan los vínculos productivos existentes.
El Mercosur será uno de los principales terrenos de discusión. Bolsonaro podría acompañar una mayor flexibilización del bloque, en línea con la posición argentina, mientras que Lula tendería a preservar las negociaciones conjuntas y los instrumentos de política industrial.
Una mayor sintonía entre Milei y Bolsonaro también podría generar costos para determinados sectores argentinos. Una eventual erosión del Arancel Externo Común reduciría preferencias que hoy benefician, por ejemplo, a las pick-ups producidas en la Argentina y exportadas a Brasil.
La relación con Estados Unidos también podría tomar un nuevo rumbo. Con Bolsonaro habría mayor margen para una agenda coordinada con Washington, aunque también podría aumentar la competencia por preferencias comerciales. Con Lula, la cooperación seguiría más concentrada en mecanismos técnicos y regionales.