
Resumen para apurados
- ARCA embarga fondos en billeteras virtuales en Argentina durante ejecuciones fiscales para cobrar deudas tributarias acumuladas por contribuyentes.
- El dinero retenido se imputa al saldo deudor sin devolución directa. Las cuentas se desbloquean al adherirse a un plan de pagos y abonar las costas judiciales.
- El cruce automático de datos de ARCA elimina el uso de cuentas digitales como refugio, obligando a los usuarios a regularizar pasivos para evitar bloqueos totales.
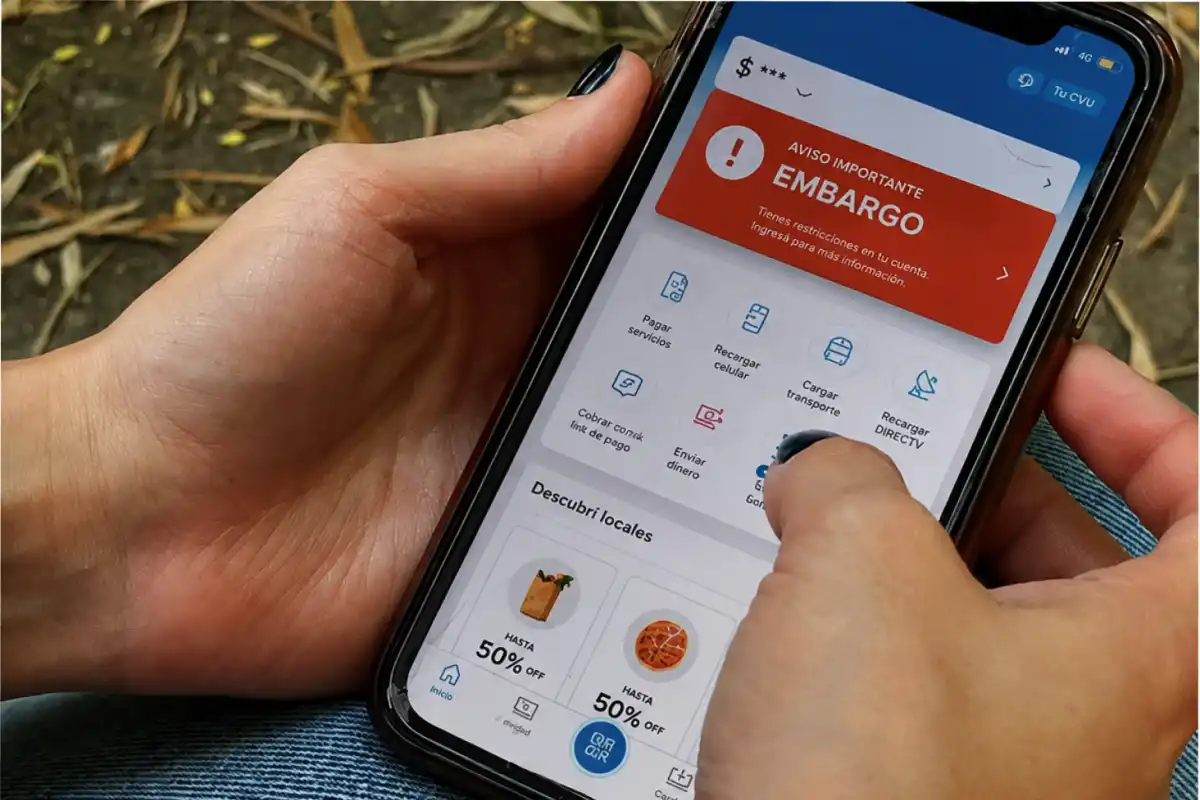
Tener los fondos en una billetera virtual o mover dinero de un CBU bancario a una cuenta digital con CVU ya no representa un refugio frente a las medidas cautelares de la Agencia de Recaudación y Control Aduanero (ARCA). Dentro del esquema de ejecuciones fiscales, las plataformas operadas por Proveedores de Servicios de Pago (PSP) forman parte del patrimonio embargable de los contribuyentes.
Frente a la inmovilización de saldos en aplicaciones de uso cotidiano, surgen dudas sobre el levantamiento del embargo y en qué momento ARCA retribuye el dinero retenido al pagar la deuda. Las dinámicas en las billeteras virtuales no difieren en gran medida de las retenciones en cuentas bancarios y operan en un mecanismo similar.
¿El dinero retenido se devuelve o se pierde?
Un error conceptual habitual es asumir que el organismo recaudador "devuelve" los fondos una vez que el contribuyente regulariza su situación tributaria. En la práctica procesal y fiscal, el dinero retenido no regresa a la billetera virtual ni a la cuenta bancaria.
Producido el embargo sobre la cuenta con CVU, los fondos inmovilizados se transfieren directamente al expediente judicial bajo la figura de dación en pago. Ese dinero se imputa a cuenta del saldo adeudado (capital, intereses resarcitorios, punitorios, honorarios del agente fiscal y costas).
Lo que el contribuyente recupera al regularizar su deuda no es el dinero ya retenido, sino el levantamiento de la traba de embargo, es decir, la posibilidad de volver a disponer del saldo restante y operar libremente con su cuenta.
¿Cuántas cuotas hay que pagar para destrabar la cuenta?
Para quienes buscan liberar la operatividad de sus billeteras virtuales mediante un plan de facilidades de pago, las reglas del procedimiento fiscal fijan momentos diferenciados según el tipo de activo afectado:
- Para liberar la billetera virtual o la cuenta bancaria: No es necesario cancelar la totalidad de la deuda. Al acogerse a un régimen de Facilidades de Pago aprobado por ARCA y cancelar los honorarios y costas del juicio, se ordena el levantamiento del embargo bancario y comercial. Esto permite volver a transferir e ingresar dinero en la plataforma sin que vuelva a ser inmovilizado. Si ya se aplicó una retención de fondos previa, el saldo del plan de pagos debe adecuar a esa masa de dinero tomada a cuenta.
- Para liberar autos, inmuebles e inhibiciones generales: A diferencia de las cuentas corrientes o virtuales, las tramas de embargo sobre bienes registrables no se levantan con la primera cuota. Para liberar automotores o propiedades, el contribuyente debe abonar la última cuota del plan de pagos y cancelar íntegramente la deuda del juicio. Una vez pagada la cuota final, se debe notificar al abogado del organismo (agente fiscal) para la emisión de los formularios cancelatorios.
- Cancelación al contado: Si la deuda se abona en un solo pago junto a las costas, el levantamiento total se efectúa en cuanto la operación se visualiza en el Sistema de Cuentas Tributarias de ARCA y se informa al agente fiscal a cargo del juicio.
El organismo cruza información de forma constante gracias a los regímenes informativos periódicos a los que están obligadas las plataformas. Asimismo, ARCA cuenta con umbrales automáticos de reporte sobre movimientos e ingresos mensuales a partir de $50 millones para personas humanas y $30 millones para personas jurídicas, lo que facilita la identificación de activos ejecutables.
Existe una salvedad legal: los saldos que corresponden a sueldos o salarios mantienen los límites de inembargabilidad previstos por la legislación laboral. Sin embargo, si esos fondos se mezclan con otros ingresos no remunerativos en la misma cuenta digital, la protección se vuelve difusa y pueden quedar sujetos al bloqueo judicial.
Claves para gestionar la traba de embargo
1. Adecuar el saldo: Si se retuvo dinero antes de ingresar al plan de pagos, se debe ajustar el monto consolidado en la moratoria o plan de facilidades deduciendo el importe retenido.
2. Comunicación al agente fiscal: Tanto para el levantamiento de la cuenta al inicio del plan como para la liberación final de bienes registrales, la acreditación sistémica del pago debe ser notificada formalmente al abogado representante de ARCA en la causa.
3. Cambios de imputación: Si se presenta una solicitud de reasignación de pagos (Formulario 399), el levantamiento del embargo queda supeditado a que la presentación impacte y se visualice en los sistemas informáticos del organismo recaudador.