Por Redacción Política
19 Enero 2012
Seguir en 
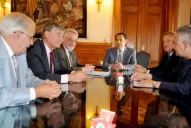
LA PRESENTACIÓN DE LA FET.- Referentes de la Federación Económica de Tucumán (FET) se reunieron con el gobernador subrogante, Regino Amado y el ministro de economía, Jorge Jiménez, para plantear los temas de la reforma tributaria. Entregaron un borrador con los principales artículos que, según consideran, deben modificarse.
APERTURA DE LAs CAUSAS.- Cuestionaron la modificación de artículo 177 que ahora reza: "en caso de existir hechos controvertidos, el juez podrá abrir la causa a prueba por el término de 10 días improrrogables". Antes, la norma establecía 15 días.
EMBARGO PREVENTIVO.- También plantearán la aplicación el artículo 9 que establece que "sin más recaudos y sin necesidad de acreditación de presupuesto alguno, el juez deberá resolverla bajo la exclusiva responsabilidad de la autoridad de aplicación". En este caso, se establece que no resulta de aplicación el artículo 218 del Código Procesal.
IMPUESTO DE SELLOS.- Los empresarios sostienen que con la modificación del artículo 55, el impuesto a los Sellos se tornará imprescriptible. "La prescripción corre a partir de que la autoridad de aplicación tome conocimiento de la existencia del instrumento sujeto a tributación. Esto equivale a decir que el Impuesto de Sellos es imprescriptible", indicaron representantes de la FET.
INTIMACION DE PAGO.- Cuestionaron el artículo 61 que establece que con la intimación efectuada al deudor principal se suspende la prescripción de las acciones respecto de los responsables solidarios.
LOS CRÉDITOS.- También le realizaron observaciones al artículo 181 que establece: "en caso de existir varios créditos contra una misma persona, podrán acumularse en una ejecución a elección del actor. La acumulación no podrá ser solicitada por la parte demandada". Además establece que "los apoderados fiscales que intervengan en el proceso podrán solicitar en cualquier estado del juicio el expediente judicial en préstamo por tres días. "Esta facultad no la tienen los abogados o los apoderados del contribuyente", señalaron los empresarios que participaron del debate con funcionarios de la Casa de Gobierno.
NOTICIAS RELACIONADAS
Lo más popular


Ranking notas premium