
Resumen para apurados
- La Unión Industrial Argentina informó que la actividad fabril cayó 3,4% interanual en septiembre en el país, afectada por la contracción del consumo interno y la inversión.
- En los primeros nueve meses del año, la industria acumula una baja del 2,8%, situándose 11% por debajo de 2022 y 2023, con retrocesos marcados en automotriz y maquinaria.
- La persistente debilidad de la demanda y de los bienes de capital condiciona la reactivación, proyectando un escenario heterogéneo y complejo para el cierre del año productivo.
La actividad industrial argentina volvió a mostrar señales de debilidad en septiembre. De acuerdo con las estimaciones preliminares del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA), la producción registró una caída mensual de 0,2%, mientras que la comparación con el mismo mes de 2025 arrojó un retroceso de alrededor de 3,4%.
Con estos resultados, la industria acumula una baja de 2,8% entre enero y septiembre respecto del mismo período del año pasado. Además, el nivel de actividad permanece 11% por debajo de los registros de 2022 y 2023.
El informe, elaborado a partir de datos de consumo de energía eléctrica, demanda industrial y consultas a referentes del sector, refleja un escenario heterogéneo, con algunos segmentos que mostraron mejoras mensuales y otros que continúan afectados por la caída de la demanda y la debilidad de la actividad.
Construcción, metales y automotriz
Uno de los principales rasgos de septiembre fue la evolución desigual de los sectores industriales. La actividad vinculada a la construcción mostró resultados contrapuestos: mientras los despachos de cemento crecieron 14,3% respecto de agosto, las ventas de insumos para la construcción medidas por el Índice Construya cayeron 1%.
En el acumulado de enero a septiembre, ambos indicadores registraron retrocesos de 2,7% y 1,5%, respectivamente. Frente a los niveles de 2022, los despachos de cemento se ubicaron 25% por debajo y las ventas de insumos, 30%.
En el sector de metales básicos también se observaron diferencias. La producción de acero cayó 4% mensual, mientras que la de aluminio primario creció 4,4% respecto de agosto.
En el acumulado del año, el acero mantiene una suba de 7,9% frente a 2025, aunque continúa 13% por debajo de los niveles de 2022. El aluminio, por su parte, registra un crecimiento de 1,6% interanual y se encuentra 16,4% por encima de los niveles de aquel año.
La industria metalmecánica avanzó 2,5% mensual, pero no logró compensar las caídas anteriores. En lo que va de 2026, acumula una baja de 5,3% frente al mismo período de 2025 y permanece 18% por debajo de los niveles de 2022.
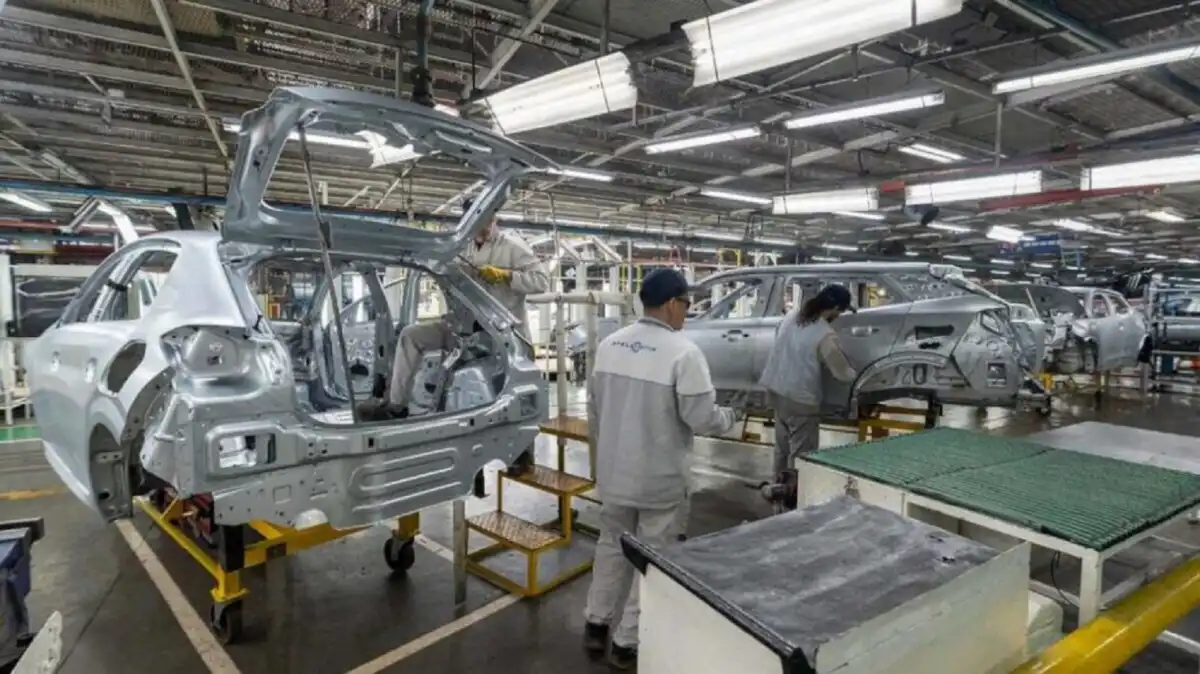
La producción de automóviles también mostró una mejora mensual de 1%. Sin embargo, el sector continúa entre los más afectados: acumula una caída de 17% en el año y se ubica 20% por debajo de los niveles de 2022. Además, el informe señala que la producción de autos alcanzó en septiembre su nivel más bajo para ese mes en los últimos seis años.
Alimentos y bebidas: las excepciones
Los segmentos vinculados con alimentos y bebidas registraron, en general, mejoras mensuales. La producción de bebidas creció 8,5%, la faena vacuna avanzó 3,3%, la porcina aumentó 1,9% y la producción láctea subió 0,4%.
La excepción fue la molienda de oleaginosas, que retrocedió 5,1% respecto de agosto.
En el acumulado del año, el conjunto del sector se mantiene estable frente a 2025, aunque con comportamientos diferentes. La producción láctea, la faena porcina y la molienda muestran recuperaciones, mientras que las bebidas y la faena vacuna todavía no presentan señales de recuperación.
Energía industrial y exportaciones
El consumo de energía eléctrica de los Grandes Usuarios Industriales creció 1% en septiembre respecto de agosto. En comparación con el bajo nivel registrado en 2025, acumula una mejora de 5,3%, aunque continúa 5,7% por debajo de los niveles de 2022.
La refinación de petróleo, en tanto, cayó 4,9% mensual. Pese a ese retroceso, se mantiene entre los sectores con mejor desempeño en el acumulado del año: registra un crecimiento de 6% frente a 2025 y se ubica 16% por encima de los niveles de 2022.
En materia de exportaciones, la liquidación de divisas agroindustriales aumentó 12,7% mensual. Sin embargo, el indicador acumula una caída de 22% respecto de 2025 y se encuentra 34% por debajo de los niveles de 2022.
Demanda interna, entre los factores
El informe de la UIA también analiza los resultados oficiales del Indec correspondientes a agosto, que permiten observar los factores que explican el desempeño industrial.
Según esos datos, la producción industrial cayó 3,2% interanual en agosto, aunque registró una mejora mensual de 1,9% sin estacionalidad respecto de julio. En el acumulado de los primeros ocho meses del año, la actividad retrocedió 2,7% frente al mismo período de 2025.
La entidad advierte que la recuperación mensual se produjo sobre una base de comparación baja, ya que la actividad había caído 5% en julio. En términos interanuales, la baja también se compara con un agosto de 2025 en el que la industria había retrocedido 4,2%.
En ese contexto, el nivel de actividad permaneció 12% por debajo de los registros de 2022.
Entre los sectores con mayores caídas interanuales en agosto se destacaron:
- Maquinaria y equipo: -24%.
- Otros equipos e instrumentos: -20,6%.
- Prendas de vestir, cuero y calzado: -14,7%.
- Productos de metal: -9,6%.
- Productos textiles: -9,4%.
- Automotores y autopartes: -8,8%.
En contraste, la producción de otros equipos de transporte creció 12,1% interanual, impulsada principalmente por las motos. También avanzaron la refinación de petróleo (+4,7%), los productos químicos (+4%) y la madera y el papel (+2,3%).
Informe_Industrial_N9_CEU_-_2026.pdf
El CEU-UIA atribuyó la caída acumulada de la actividad industrial a la menor demanda interna, especialmente en los bienes durables y semidurables, cuya producción retrocedió 21% en los primeros ocho meses del año.
También incidieron negativamente las prendas de vestir, cuero y calzado, con una caída acumulada de 14%, y las industrias vinculadas a la cosecha, que retrocedieron 6,3%.
En menor medida, los insumos industriales acumularon una baja de 0,6%, mientras que los bienes de capital cayeron 5,3%, en un escenario que refleja la persistente debilidad de la inversión productiva.
El único agregado con incidencia positiva sobre el nivel general fue el consumo masivo, que creció 0,8% acumulado respecto del mismo período de 2025, impulsado por los productos farmacéuticos, artículos de higiene y limpieza, edición e impresión.