Seguro contra granizo: cómo saber si tu auto y tu casa están protegidos
El fenómeno El Niño vuelve a poner el foco en los eventos meteorológicos extremos. Qué cubren los seguros contra granizo para el auto y la casa, qué límites pueden tener las pólizas y por qué conviene contratarlos antes de una tormenta.

Resumen para apurados
- Especialistas instan a revisar los seguros de autos y viviendas en Argentina ante tormentas con granizo por El Niño, para evitar gastos imprevistos y asegurar cobertura.
- Las pólizas básicas no siempre incluyen granizo; se requieren adicionales para cristales o techos, y las aseguradoras suelen suspender altas durante las alertas meteorológicas.
- Conocer los límites de indemnización y franquicias permitirá a los usuarios afrontar daños climáticos sin sorpresas y acelerar los reclamos tras temporales futuros.
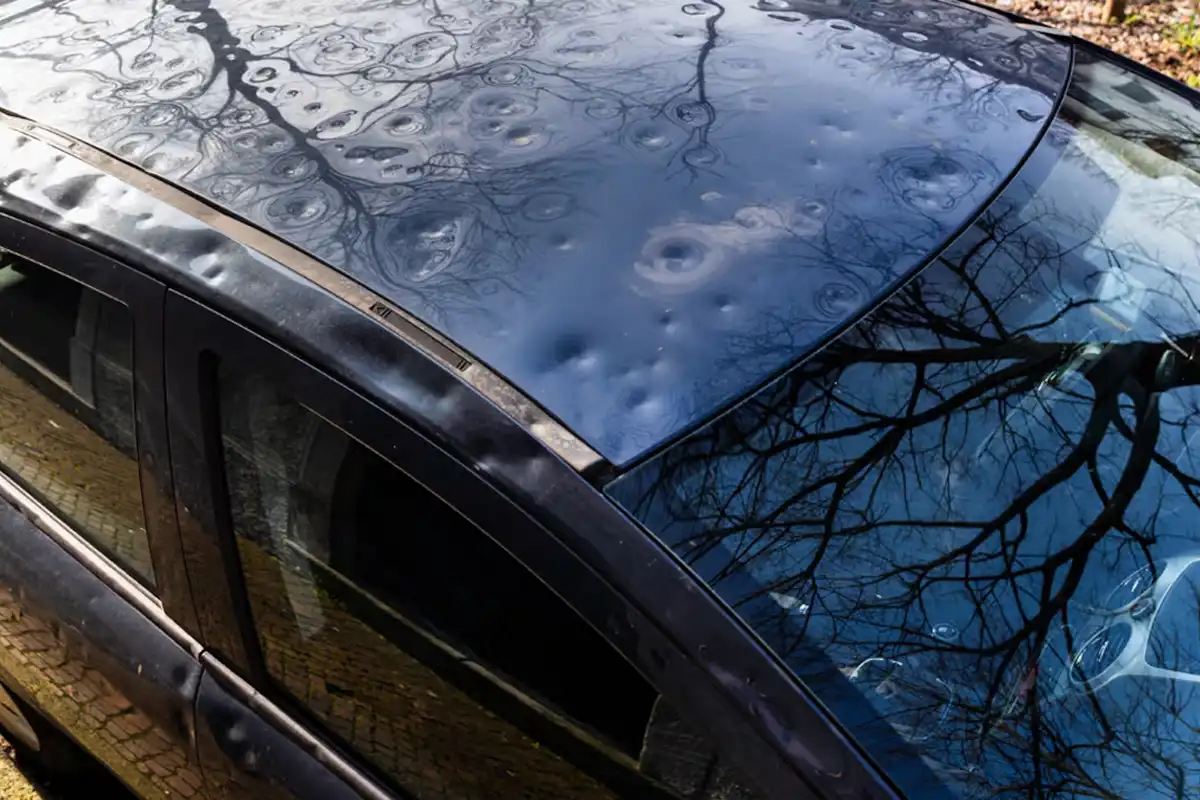
El posible fortalecimiento del fenómeno climático El Niño mantiene la atención sobre los cambios en las condiciones meteorológicas y los eventos extremos, como las tormentas intensas que pueden estar acompañadas de granizo. Ante este escenario, revisar los seguros del auto y de la vivienda resulta fundamental para saber si están cubiertos los daños que puede provocar una tormenta y evitar gastos inesperados.
Sin embargo, no todas las pólizas incluyen esta protección. En muchos casos, es necesario contratar una cobertura específica o un adicional antes de que se anuncie un evento meteorológico. Por eso, conocer los límites de indemnización, las franquicias y los bienes protegidos es clave para saber con qué respaldo se cuenta ante posibles daños.
Seguro contra granizo para el auto: qué cobertura necesitás
Los seguros automotores básicos, como la responsabilidad civil obligatoria y algunas modalidades de terceros, no contemplan necesariamente los daños ocasionados por el granizo. Para contar con esta protección, es necesario verificar si la póliza incluye una cláusula específica o contratar una cobertura que la contemple.
Las opciones pueden incluir un seguro contra terceros completos con adicional por granizo o una póliza contra todo riesgo. No obstante, las condiciones varían según la compañía y el contrato.
Antes de contratar, conviene revisar los siguientes puntos:
- Límite de indemnización: algunas pólizas establecen un monto máximo o un porcentaje del valor asegurado del vehículo.
- Cantidad de eventos cubiertos: puede haber restricciones sobre el número de siniestros de granizo reconocidos durante el año.
- Cristales y cerraduras: es importante comprobar si están contemplados los daños en el parabrisas, la luneta, los vidrios laterales y las cerraduras.
- Antigüedad del vehículo: algunas aseguradoras establecen condiciones especiales o restricciones para autos con varios años de uso.
- Franquicia: hay que verificar qué importe deberá pagar el titular antes de que la compañía cubra la reparación.
Seguro de hogar: qué daños por granizo puede cubrir
En el caso de las viviendas, la cobertura depende de las condiciones contratadas y de los bienes declarados en la póliza. Algunos seguros de hogar contemplan daños en elementos fijos de la propiedad, como techos, tejas, canaletas, persianas y determinados tanques de agua.
En cambio, los objetos que se encuentran en el exterior y no forman parte de la estructura, como muebles de jardín, plantas, lonas o medias sombras, pueden quedar excluidos. También es necesario comprobar si el seguro cubre la rotura de ventanas, vidrios y aberturas por el impacto del granizo.
Otro aspecto central es la suma asegurada: la póliza puede establecer un límite máximo de dinero para reparar los daños ocasionados por un mismo evento meteorológico. Por eso, conviene verificar si el monto contratado resulta suficiente para afrontar posibles reparaciones.
¿Se puede contratar un seguro contra granizo cuando ya hay una alerta?
La cobertura debe contratarse antes de que ocurra el fenómeno meteorológico. Cuando hay una tormenta anunciada o en curso, las compañías pueden restringir temporalmente la contratación de determinadas coberturas para nuevos asegurados o para ampliar las pólizas existentes.
Por ese motivo, ante los pronósticos de tormentas fuertes, es conveniente revisar el seguro vigente y consultar con la compañía cuáles son las condiciones de protección.
También es importante conservar la documentación de la póliza y conocer el procedimiento para denunciar un siniestro.
Qué hacer si el granizo dañó el auto o la vivienda
Si una tormenta provocó daños, el primer paso es comunicarse con la aseguradora para informar lo ocurrido y conocer los requisitos para iniciar el reclamo.
Se recomienda tomar fotografías de los daños, conservar los comprobantes y evitar realizar reparaciones importantes sin consultar previamente con la compañía, salvo que sean necesarias para prevenir un daño mayor.
El plazo para denunciar el siniestro debe verificarse en la póliza y en la normativa aplicable. No conviene asumir que existe un plazo universal de 72 horas hábiles para todos los seguros y situaciones: las condiciones pueden variar según el contrato y el tipo de cobertura.
Antes de la próxima tormenta, revisar la póliza puede ayudar a evitar gastos inesperados y a saber con precisión qué daños reconoce la aseguradora.