
Resumen para apurados
- La Reserva Federal de EE.UU. planea subir las tasas este miércoles en Washington para frenar la inflación, en contra de las reiteradas presiones de Donald Trump.
- La medida llega tras meses de inflación sobre la meta del 2% y alzas energéticas, en una economía con creciente endeudamiento hogareño y baja confianza consumidora.
- Wall Street teme que un ajuste monetario agresivo frene la economía, desate una ola de despidos y desemboque en una recesión si las tasas continúan subiendo.
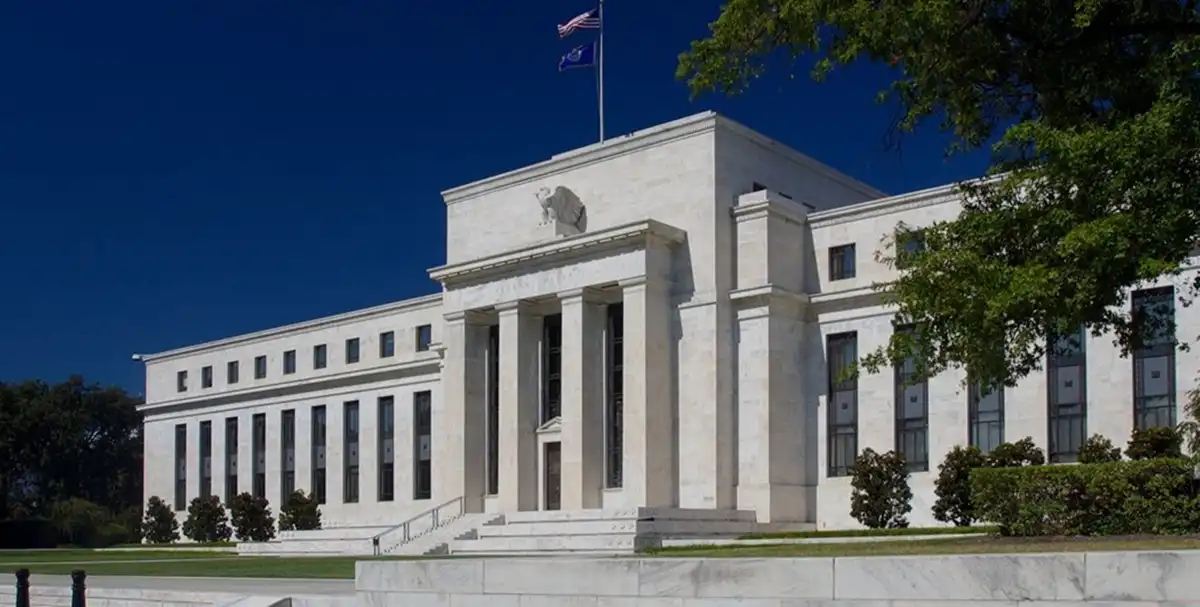
La Reserva Federal de Estados Unidos (FED) tomó una decisión que podría marcar un nuevo escenario para la economía: tal como lo esperaba Wall Street, el organismo elevó las tasas de interés este miércoles. Se trata del primer aumento desde julio de 2023.
La Reserva Federal (Fed) decidió subir las tasas de interés unos 25 puntos básicos, hasta el 4%. Se trata de la primera vez desde 2023 en que el banco central norteamericano da marcha atrás en la flexibilización de su política monetaria. Una inflación que no logra acercarse a la meta del 2% anual y la volatilidad en los precios de la energía que causó la guerra en Medio Oriente fueron los factores determinantes.
En el comunicado que acompañó la decisión, se conoció que el Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) — el organismo dentro de la Fed encargado de decidir el movimiento de la tasa — tomó la decisión de manera unánime. Eso signicia que los 12 miembros — incluido su presidente, Kevin Warsh — votaron a favor del incremento, un triunfo de los tres "halcones" que en julio pasado votaron a favor de incrementar la tasa.
Además de la decisión sobre los tipos de interés, también se incluyeron las proyecciones macroeconómicas que el organismo publica de manera trimestral. El dato más saliente es que la ruta de tasas se revisó decididamente al alza.
La mediana de la tasa de fondos federales para 2026 subió de 3,8% a 4,1%, y para 2027 el salto es aún mayor, de 3,6% a 4,1%. Algo similar se observó en 2028: la proyección pasó de 3,4% a 3,9%.
Eso sugiere que el FOMC pasó de anticipar recortes progresivos a proyectar una política más restrictiva durante más tiempo, lo que en la jerga financiera se conoce como "higher for longer": tasas más altas por más tiempo.
De todas maneras, el nivel de largo plazo apenas se mueve: pasó de 3,1% a 3,2%, lo que indica que el ajuste es percibido por los miembros del Comité como cíclico, no estructural.
El riesgo de enfriar la economía
La suba de tasas podría ejercer presión sobre una economía que ya muestra algunos signos de tensión. Entre los factores que preocupan aparecen el creciente endeudamiento de los consumidores, la menor demanda y los períodos de desempleo más prolongados.
“Las probabilidades de que la Reserva Federal cometa un grave error de política monetaria son preocupantemente altas y van en aumento”, escribió Mark Zandi, economista jefe de Moody’s, en las redes sociales.
Zandi advirtió que si la FED endurece su política para reducir más rápidamente la inflación, podría hacerlo a costa de despidos, un aumento del desempleo y el inicio de un ciclo negativo que se retroalimente.
El escenario también genera dudas entre inversores y economistas sobre la cantidad de aumentos que serán necesarios. Una sola suba probablemente no produzca un impacto significativo, pero la Reserva Federal históricamente ha realizado nuevos incrementos cuando considera que la inflación requiere medidas adicionales.
Incluso algunos inversores y economistas consideran que los aumentos previstos podrían no ser suficientes para contener las presiones inflacionarias vinculadas con la inteligencia artificial, lo que podría llevar a la FED a aplicar una política monetaria más restrictiva.
“La Reserva Federal provoca recesiones, y lo hace elevando demasiado la tasa de interés oficial o manteniéndola elevada durante demasiado tiempo”, afirmó Chris Galipeau, estratega sénior de mercado del Instituto Franklin Templeton. Según el especialista, si se llega a tres aumentos de tasas o más, el riesgo sería elevado.
La señal que espera Wall Street
La atención de los inversores está puesta ahora en las próximas decisiones de Warsh y en cualquier señal que pueda anticipar un ciclo de aumentos más agresivo.
Sin embargo, no está claro cómo podría expresarse esa señal. En un discurso pronunciado el mes pasado, el titular de la Reserva Federal se limitó a señalar que todavía queda “mucho trabajo por hacer” para combatir la inflación.
Mientras tanto, el mercado de bonos comenzó a anticipar parte del ajuste. El rendimiento del bono del Tesoro estadounidense a 10 años superó el 5% el martes, su nivel de cierre más alto desde 2007. Ese movimiento encarece los préstamos y ejerce presión tanto sobre los hogares como sobre las empresas.
Economía con señales contrapuestas
Pese a las preocupaciones, algunos indicadores todavía muestran fortaleza. El crecimiento del empleo repuntó notablemente en agosto, según la Oficina de Estadísticas Laborales, mientras que la tasa de desempleo se mantuvo estable en 4,1%.
El crecimiento económico también continuó siendo sólido, aunque una parte cada vez mayor está vinculada al fuerte gasto en inteligencia artificial, una inversión que en algunos casos se financia mediante crédito.
“La economía se sustenta en múltiples motores”, afirmó Jim Baird, director de inversiones de Plante Moran Financial Advisors.
Al mismo tiempo, el consumo -que representa aproximadamente dos tercios de la economía estadounidense- mostró una tendencia descendente durante los últimos meses. La confianza de los consumidores permanece cerca de mínimos históricos y cayó a comienzos de septiembre a su segundo nivel más bajo en los datos disponibles de más de siete décadas.
Además, la cantidad de estadounidenses desempleados durante más de 26 semanas se mantuvo en agosto apenas por debajo del máximo de los últimos cinco años registrado en mayo.
Según la Reserva Federal de Nueva York, también aumentó el porcentaje de estadounidenses que se atrasan en los pagos de sus hipotecas y préstamos para automóviles.
“Es probable que una o dos subidas de tipos de interés no provoquen un colapso masivo del mercado laboral, pero existen muchos otros riesgos que tendrían un efecto mucho más profundo”, afirmó Bjoern Griesbach, jefe de investigación de macroeconomía y mercados de capitales de Allianz Trade. Entre ellos mencionó la posibilidad de que el auge de la inversión en inteligencia artificial se desacelere.