Por Redacción Política
28 Mayo 2007
Seguir en 
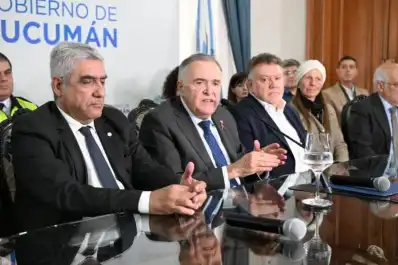
Llegó la hora de la verdad para el ministro de Desarrollo Productivo, José Manuel Paz. Mario Racedo, a cargo del juzgado federal Nº 2, lo citó para que hoy, a las 9, declare como imputado por presunta evasión fiscal por su actividad privada como productor de papa. Antes, Racedo había convocado al funcionario para que se presentara el 17 pasado. No obstante, sus abogados (Guillermo Jaureguiberry y José Antonio Sarmiento) pidieron la suspensión de la audiencia y, para ello, invocaron la Ley 25.401 (de Presupuesto de 2001).
Los letrados habían solicitado la aplicación del artículo 73 de la Ley 25.401. Esta norma, reglamentada por el decreto 1.287 (de 2001), establecía -entre otras cuestiones- que, frente a una denuncia formulada por la Administración Federal de Ingresos Públicos (AFIP), el Ministerio Público Fiscal debía desistir de toda actuación penal si el contribuyente se había presentado espontáneamente a regularizar el cumplimiento de sus obligaciones tributarias o previsionales.
Asimismo, en el escrito, los abogados precisaron que, antes de la denuncia de la AFIP, Paz se había acogido al plan RAFA -de asistencia financiera ampliado- por la deuda correspondiente al período fiscal 2.002 del Impuesto a las Ganancias. Y, aunque reconocían que la Ley 25.041 fue parcialmente derogada el 9 de diciembre de 2002, los letrados sostenían que igual debía ser aplicada al caso en virtud del principio que manda considerar la ley penal más benigna para los intereses del imputado.
Otra vez
Pese a no haber desestimado el planteo, Racedo resolvió que iba a tenerlo presente para su oportunidad y, mientras tanto, llamó nuevamente a que Paz declarara.
Racedo citó a Paz a partir de un requerimiento concretado por el titular de la Fiscalía Federal Nº 2, Carlos Brito. Según este, la diferencia entre lo que Paz declaró que debía al fisco y lo que realmente habría adeudado asciende a $105.000. El artículo 1 de la Ley Penal Tributaria 24.769, por el que el funcionario fue convocado a comparecer, exige que el monto presuntamente evadido exceda los $100.000 para que proceda una eventual condena. El cálculo -correspondiente al Impuesto a las Ganancias por el período 2002- fue efectuado a partir de una inspección previa de la AFIP-DGI.
Los letrados habían solicitado la aplicación del artículo 73 de la Ley 25.401. Esta norma, reglamentada por el decreto 1.287 (de 2001), establecía -entre otras cuestiones- que, frente a una denuncia formulada por la Administración Federal de Ingresos Públicos (AFIP), el Ministerio Público Fiscal debía desistir de toda actuación penal si el contribuyente se había presentado espontáneamente a regularizar el cumplimiento de sus obligaciones tributarias o previsionales.
Asimismo, en el escrito, los abogados precisaron que, antes de la denuncia de la AFIP, Paz se había acogido al plan RAFA -de asistencia financiera ampliado- por la deuda correspondiente al período fiscal 2.002 del Impuesto a las Ganancias. Y, aunque reconocían que la Ley 25.041 fue parcialmente derogada el 9 de diciembre de 2002, los letrados sostenían que igual debía ser aplicada al caso en virtud del principio que manda considerar la ley penal más benigna para los intereses del imputado.
Otra vez
Pese a no haber desestimado el planteo, Racedo resolvió que iba a tenerlo presente para su oportunidad y, mientras tanto, llamó nuevamente a que Paz declarara.
Racedo citó a Paz a partir de un requerimiento concretado por el titular de la Fiscalía Federal Nº 2, Carlos Brito. Según este, la diferencia entre lo que Paz declaró que debía al fisco y lo que realmente habría adeudado asciende a $105.000. El artículo 1 de la Ley Penal Tributaria 24.769, por el que el funcionario fue convocado a comparecer, exige que el monto presuntamente evadido exceda los $100.000 para que proceda una eventual condena. El cálculo -correspondiente al Impuesto a las Ganancias por el período 2002- fue efectuado a partir de una inspección previa de la AFIP-DGI.
NOTICIAS RELACIONADAS
Lo más popular


Ranking notas premium