

En el mercado se desató otra tormenta. El Riesgo País de la Argentina por encima de los 1.000 puntos básicos y encendió nuevas señales de alarma sobre la capacidad de financiamiento del país y sobre la estabilidad del mercado cambiario. Pero los factores de este comportamiento del indicador elaborado por la banca internacional JP Morgan son de los más diversos. En el mercado hay dudas respecto de cómo hará la administración del presidente Javier Milei para afrontar los vencimientos de deuda del año próximo y sobre el futuro político de la Argentina, con las elecciones presidenciales en la que el economista libertario quiere pugnar por su reelección.
A cuatro meses de haberse ubicado en su nivel más bajo en casi una década, el Riesgo País se situó ayer en los 1.070 puntos básico, un salto interdiario del 14,9% (139 unidades), y, de esa manera, alcanzó su nivel más alto desde el 17 de octubre de 2025. En aquella oportunidad, el índice se ubicó en los 1.089 puntos, justo cuando el país entraba en las elecciones legislativas de medio turno y en medio del rescate del Tesoro estadounidense, con el fin de que Milei mejorar su perfomance electoral.
La nueva escalada coincidió con nuevos máximos nominales del dólar y volvió a poner bajo presión al programa económico del gobierno de Milei. El deterioro de los activos financieros argentinos se evidenció en Wall Street, donde los bonos Globales registraron pérdidas promedio del 3,5% durante la jornada y acumularon una caída semanal del 6%. En lo que va de 2026, los títulos de deuda pública en dólares retrocedieron alrededor del 17%. El movimiento respondió a una combinación de factores: la corrección de los mercados internacionales, las tasas de interés estadounidenses elevadas, el menor ritmo de acumulación de reservas internacionales por parte del Banco Central y la incertidumbre política.
En medio de este temporal, el dólar mayorista cerró la semana en alza y registró el mayor aumento semanal desde abril de 2025, mientras que la brecha cambiaria volvió a estirarse y quedó al borde de tocar el 13%.
El tipo de cambio mayorista subió $ 15 y terminó en $ 1.580. En la semana, esa suba llegó al 2,4%, el mayor aumento desde abril de 2025. En lo que va del año, el incremento alcanza el 7,2%, por debajo del 26,3% acumulado de inflación.
La diferencia con el límite superior del régimen cambiario impuesto por el Banco Central (BCRA) escaló hasta los $ 396,68 o 25,11%. Actualmente, ese límite se ubica en $ 1.976,68. En el medio de esta volatilidad, el Gobierno intenta surfear la ola alcista sosteniendo el ancla fiscal. Sin embargo, los operadores se siguen preguntando: ¿cuánto margen tiene el Gobierno para seguir dosificando la suba del oficial si la tensión financiera sigue creciendo? El dólar oficial ganó algo de recorrido esta semana, aunque los volúmenes inusuales en dollar-linked y en futuros sugieren que el Gobierno pudo haber intervenido para acotar la suba, indica un reporte elaborado por GMA Capital. En paralelo, el BCRA siguió operando en el mercado de cambios, con un promedio de compras diarias de apenas U$S 30,2 millones. “En los últimos días se hizo más visible el divorcio que vienen mostrando el dólar oficial y el resto de los activos argentinos”, acota GMA en su reporte. En particular, el “mal humor” internacional le dio un renovado ímpetu al riesgo país. Lo llamativo es que, incluso con el peso tan apreciado, el Gobierno parece inclinado a seguir dosificando la suba del mayorista.
Por ahora, advierte el economista Nery Persichini, el Contado con Liquidación (CCL) funciona como válvula de escape. Aún con el mayorista en alza, la brecha contra cable llegó al 13%, mientras que el spread contra MEP, al 6%. El nivel sigue siendo acotado en perspectiva histórica, pero la señal a monitorear está en la trayectoria: la brecha se amplió y alcanzó su mayor registro desde septiembre de 2025. La comparación trae ecos del ruido electoral de entonces, cuando el CCL reflejaba una tensión que se veía bastante menos en el oficial, recuerda GMA Capital.
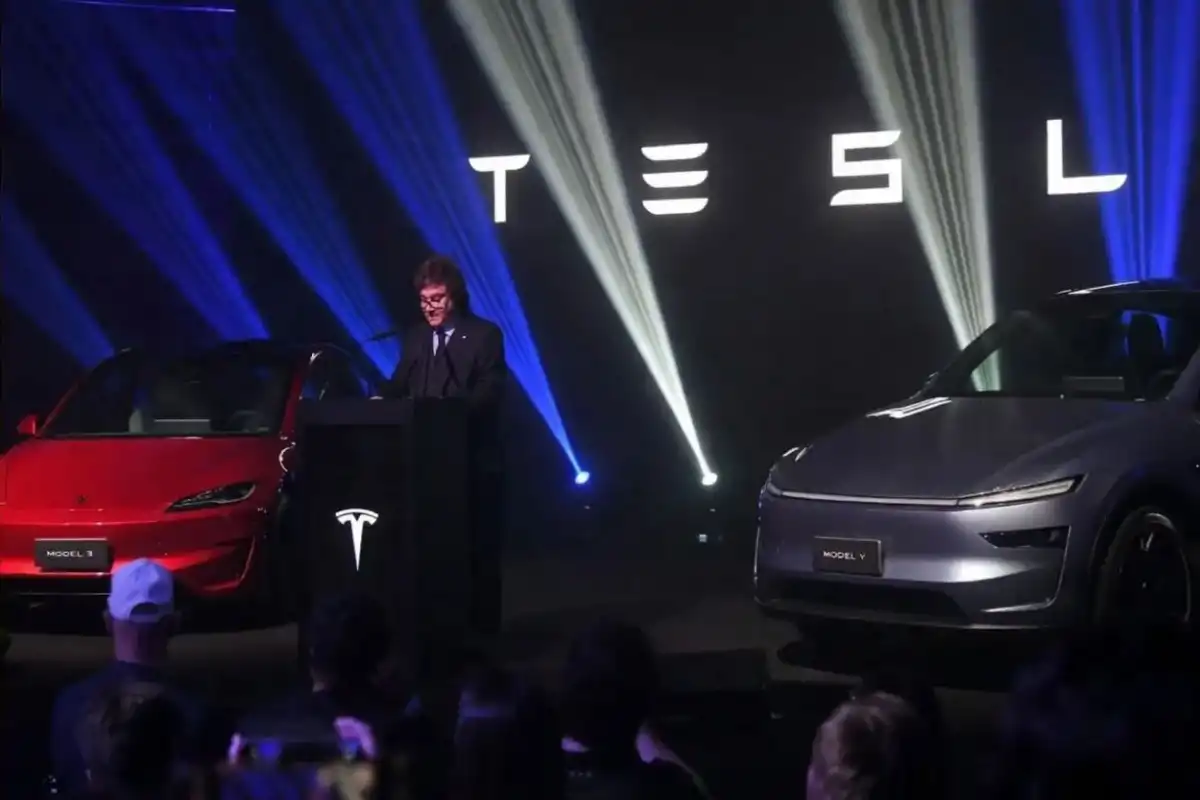
A estos niveles, agrega, el Gobierno todavía tiene margen para convivir con algo más de brecha y seguir dosificando la suba del mayorista. “Esa decisión tiene una lógica política: con la baja de la inflación como uno de sus principales activos de cara a 2027, acelerar el oficial podría pasarle factura en precios. El mismo calendario electoral que le da motivos para cuidar el ancla puede mantener firme la demanda de cobertura, y ahí es donde esperar se vuelve menos cómodo”, detalla. Por ahora, Milei no se pronunció aún abiertamente sobre la tormenta financiera. El jefe de Estado participó ayer del lanzamiento en el país del Tesla y convocó a los jóvenes a mirar el futuro con optimismo. “El futuro de Argentina es grande y queremos que todos sean parte de él”, dijo. En Casa Rosada, sin embargo, lanzaron un mensaje claro: “el plan económico no se toca”.
YPF en el RIGI: “La mayor inversión de la historia”
El Gobierno nacional confirmó la adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) del proyecto Argentina LNG, dedicado a la exportación de gas natural licuado (GNL), por un monto superior a los U$S 50.000 millones. El proyecto fue presentado en su momento por la petrolera estatal junto con la compañía italiana Eni y XRG, de Emiratos Árabes Unidos. Contempla una inversión de U$S 25.000 millones entre 2027 y 2030, y una inversión total de U$S 50.750 millones hacia 2050. Argentina LNG permitirá exportar 12 millones de toneladas anuales de GNL, además de líquidos del gas natural, por más de U$S 9.000 millones al año. Horacio Marín, CEO y presidente de YPF, dijo en su momento que se trataba de la inversión “más importante presentada hasta el momento”.

“El Comité Evaluador aprobó el ingreso al RIGI del proyecto Argentina LNG”, afirmó el ministro de Economía de la Nación, Luis Caputo, en su cuenta oficial de X. El titular del Palacio de Hacienda lo definió como “la mayor inversión de la historia argentina”.
POSIBLES CONSECUENCIAS DE UN RIESGO PAIS ALTO
Encarecimiento del crédito .- El principal problema de un riesgo país elevado es que encarece significativamente el acceso al financiamiento internacional. Un indicador de 1.000 puntos básicos representa una prima de aproximadamente diez puntos porcentuales sobre el rendimiento de los bonos del Tesoro estadounidense. Con tasas norteamericanas cercanas al 5% anual, el costo teórico de colocar deuda argentina podría ubicarse alrededor del 15%, un nivel que dificulta las emisiones del Estado, las provincias y las empresas. Esta situación complica la refinanciación de vencimientos y puede obligar al Gobierno a utilizar recursos propios para afrontar los pagos.
Compromisos financieros.- La dificultad para acceder al crédito externo adquiere especial relevancia por los U$S 4.500 millones que Argentina deberá pagar a bonistas privados en enero y por las necesidades adicionales de financiamiento previstas para 2027, que algunas estimaciones del mercado ubican en al menos U$S 8.000 millones. Aunque la refinanciación de operaciones REPO del Banco Central por U$S 6.000 millones permitió trasladar vencimientos hasta septiembre de 2028, el Gobierno todavía enfrenta el desafío de conseguir los dólares necesarios para cumplir con el resto de sus compromisos. La caída del precio de los bonos utilizados como garantía también puede generar mayores exigencias de cobertura en efectivo y encarecer estas operaciones. De todas maneras, si el indicador elaborado por la banca JP Morgan sigue en ascenso, la Argentina se expone a alejarse a uno de los objetivos fijados por la administración del presidente Milei: el retorno de la Argentina al mercado voluntario del crédito internacional.
Reservas del Central .-La inquietud del mercado también se manifiesta en la menor acumulación de reservas por parte del Banco Central. Las compras netas de divisas promediaron U$S 32 millones diarios hasta el 13 de noviembre, frente a los U$S 66 millones de octubre y los U$S 77 millones del promedio anual. Una menor disponibilidad de dólares reduce el margen de maniobra para afrontar vencimientos y responder a eventuales episodios de tensión cambiaria. En declaraciones a Infobae, Gabriel Caamaño, economista de Outlier, advirtió sobre las consecuencias de utilizar reservas para cancelar deuda: “en ese caso les sacas ‘capacidad de fuego’ al Banco Central, liquidez en moneda extranjera, eso alimenta presiones cambiarias y alimenta la necesidad del Central de tener que seguir comprando divisas para reponer, al menos parcialmente”..
La inflación y el crédito.- Otro de los riesgos es que la presión cambiaria termine trasladándose a los precios y complique la desaceleración de la inflación. Una suba sostenida del dólar puede encarecer productos importados, insumos industriales y materias primas dolarizadas, además de modificar las expectativas de consumidores y empresas. Al mismo tiempo, la mayor incertidumbre financiera puede impulsar la dolarización de carteras, reducir la demanda de instrumentos en pesos y presionar sobre las tasas de interés. Este escenario encarece los préstamos, desalienta inversiones y puede profundizar las dificultades de sectores que ya enfrentan problemas de actividad y financiamiento.