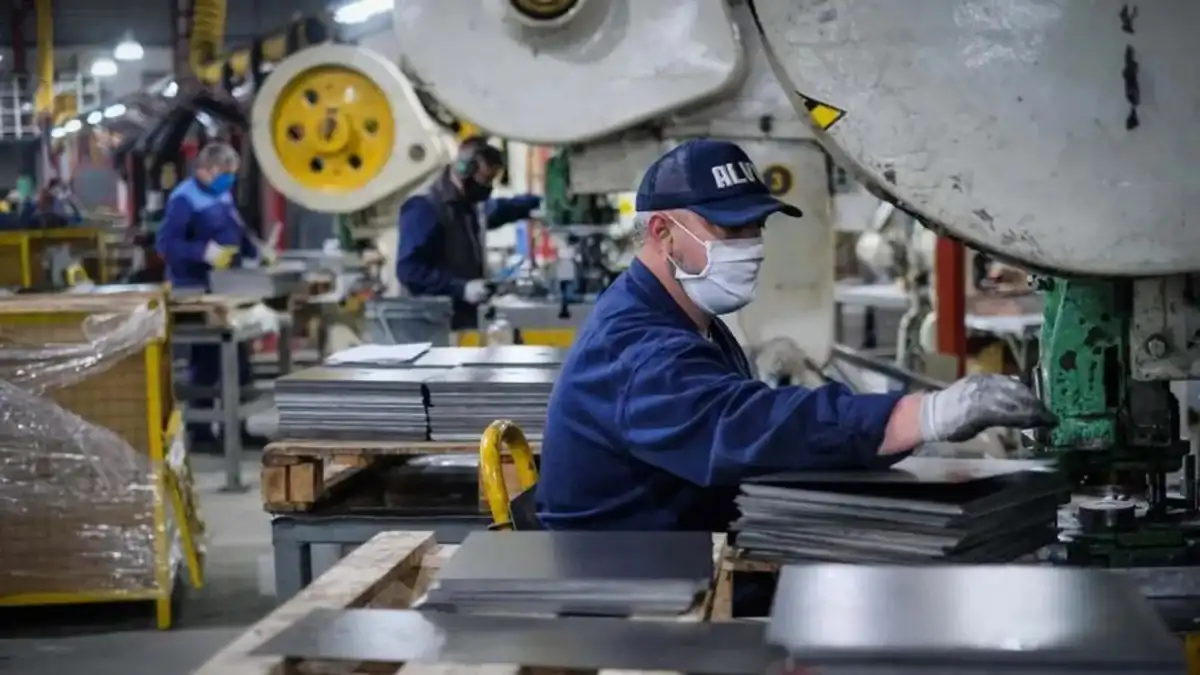

¿Cuáles son los precios relativos que se movieron desde 2023 al analizar los costos industriales? ¿Cuánto se movieron y en qué sentido lo hicieron? La característica distintiva de este reciente cambio de precios relativos es que presenta subas y bajas de manera simultánea. Si se trabaja con grupos de costos, se destacan las bajas de los costos relativos de las materias primas y de las maquinarias. Por el lado de las subas, se distinguen los servicios (fletes, publicidad, mantenimiento y alquileres) y las remuneraciones al trabajo (sueldos y cargas sociales). En el lote de costos con pequeños cambios relativos, se incluye el grupo de costos integrado por energía y empaques y el constituido por impuestos a los ingresos brutos, tasas municipales e impuesto al cheque.
Los servicios han tenido un aumento de precio relativo del orden del 30%. Las remuneraciones al trabajo han aumentado un 16% su precio relativo. Por su parte, las materias primas han bajado un 9% y el costo de las maquinarias casi un 24%.
El combo integrado por empaque y energía ha tenido un aumento de precio relativo del orden del 3%, con importante suba de la energía e importante baja del costo de los empaques, que tienen una mayor ponderación en la estructura de costos.
Surge un comportamiento interesante en el aspecto tributario. Los impuestos a los ingresos brutos, junto con las tasas municipales y el impuesto al cheque integran el podio de los tributos más distorsivos que tiene Argentina. Dado que estos tributos actúan como un porcentaje del precio, básicamente no han modificado su peso relativo en los últimos tres años. Dada una ponderación de los diversos costos industriales, los costos totales pueden haber aumentado en algunos casos un 10% más que el precio de venta industrial mayorista. En efecto, los márgenes industriales han bajado, lo que no necesariamente implica que eso derive en pérdidas, ya que eso depende de la situación en el periodo base.
Lo que sí es concreto es que estos impuestos han bajado su importancia relativa en el total de costos industriales.

Dado este significativo cambio de precios relativos, las empresas están activas, modificando sus estructuras de costos puertas adentro. Y, paralelamente, las cámaras empresarias piden deliberadamente una baja de impuestos, tanto al gobierno nacional, como al provincial y a los municipales.
Al estar los impuestos más distorsivos básicamente atados al precio de venta, hoy tienen una menor incidencia en los costos que la que tenían tres años atrás. Hoy rinde menos una baja de impuestos que hace tres años, si se la mide por baja de costos, y más si se lo hace en relación con márgenes menores, aunque esto está sucediendo con varios componentes de costos, no solamente con los impuestos.
La sociedad argentina transita este año con una baja del peso relativo del gasto público consolidado del orden de 7 puntos porcentuales el PBI respecto a 2023, una caída inédita tanto por la magnitud como por la rapidez en la que se realizó. Las dos terceras partes de esta baja se ha destinado a financiar la eliminación del déficit fiscal y el tercio restante a financiar la pérdida de recaudación derivada de cambios tributarios y de base imponible.
Desafío social
De ahora en más, seguir bajando el peso relativo del gasto en la economía, para sostener nuevas bajas de impuestos, presenta un enorme desafío social. En efecto, la búsqueda de mayores bases imponibles por mayor formalización adquiere más relevancia, lo que hace que muchas cámaras empresarias empiecen a activar estudios y propuestas de modificaciones tributarias para presentar a los tres niveles de gobierno. Y no solamente debe discutirse una reforma tributaria, sino una de la distribución de los recursos entre los diferentes niveles de gobierno. No es indiferente si se desea seguir con un esquema más bien redistributivo o se pretende avanzar hacia un esquema de carácter más devolutivo.